Fiscalità ETS 2026: guida completa alla riforma del Terzo Settore
guida completa alla riforma
title: "Fiscalità ETS 2026: guida completa alla riforma del Terzo Settore" seoTitle: "Fiscalità ETS 2026: la guida completa alla riforma" seoDescription: "Cosa cambia per il tuo ETS dal 2026: Circolare 1/E, test di commercialità, regimi forfettari e detrazioni. Dott. Ghidoni, commercialista ETS Brescia." subtitle: "guida completa alla riforma" category: "Fiscalità ETS" datePublished: "2026-03-23" dateModified: "2026-03-23" coverImage: "/images/blog/fiscalita-ets-2026-guida-completa/cover-fiscalita-ets-2026.webp" coverAlt: "Illustrazione in creta: un grande libro aperto su cui piccole figure si arrampicano con scale e corde, con moduli e una bandiera italiana ai piedi" related: ["test-commercialita-ets-art-79", "regime-forfettario-ets-2026", "onlus-runts-scadenza-2026"] fonti: "D.Lgs. 117/2017 (Codice del Terzo Settore), Titolo X • Circolare Agenzia delle Entrate n. 1/E del 19 febbraio 2026 • D.Lgs. 186/2025 • D.L. 84/2025 • Comfort letter DG Competition, marzo 2025" faq:
- question: "Come funziona la fiscalità degli ETS dal 2026?" answer: "Dal 1° gennaio 2026 si applica il Titolo X del CTS: nuovi criteri di non commercialità (art. 79), due regimi forfettari opzionali (artt. 80 e 86). Le regole si applicano agli ETS iscritti al RUNTS."
- question: "Qual è la differenza tra ETS non commerciale e ETS commerciale ai fini fiscali?" answer: "L’ETS è non commerciale se le entrate non commerciali (contributi, liberalità, quote, proventi da attività non commerciali) prevalgono sui ricavi da attività commerciali. In caso contrario diventa commerciale e determina il reddito come un’impresa (art. 79, comma 5, CTS)."
- question: "Cosa dice la Circolare 1/E del 2026 sul Terzo Settore?" answer: "La Circolare 1/E del 19 febbraio 2026 è un’importante documento ufficiale dell’Agenzia delle Entrate che chiarisce come applicare il Titolo X. Affronta i criteri di non commercialità, il test del 6%, i regimi forfettari, la qualificazione fiscale dell’ente e la transizione delle ONLUS."
- question: "Un’associazione che applicava la Legge 398/1991 cosa deve fare dal 2026?" answer: "La L. 398/91 è abrogata per gli ETS iscritti al RUNTS. Le OdV e APS con ricavi fino a 85.000 euro possono optare per il regime art. 86 CTS, che offre coefficienti più bassi (1% OdV, 3% APS) e semplificazioni maggiori. Gli altri ETS possono valutare l’art. 80."
- question: "Le donazioni alle ONLUS iscritte al RUNTS sono ancora detraibili nel 2026?" answer: "Sì, ma come donazioni a ETS — non più come donazioni a ONLUS. L’art. 83 CTS prevede detrazione IRPEF del 30% (35% per OdV) fino a 30.000 euro, oppure deduzione del 10% del reddito netto senza tetto. La condizione è che l’ente sia iscritto al RUNTS."
Dal 1° gennaio 2026 il Titolo X del Codice del Terzo Settore (D.Lgs. 117/2017) è pienamente operativo. Per gli enti del Terzo Settore iscritti al RUNTS, questo significa un cambio radicale delle regole fiscali: nuovi criteri di commercialità, due regimi forfettari opzionali, l’abrogazione definitiva della qualifica ONLUS e un sistema di detrazioni e deduzioni che premia chi dona agli ETS. Nella mia esperienza con gli enti bresciani e lombardi che ho accompagnato in questa transizione, la domanda più frequente resta: “concretamente, cosa cambia per noi?”
In questa guida analizziamo tutte le novità, con i riferimenti puntuali alla Circolare 1/E del 19 febbraio 2026 dell’Agenzia delle Entrate — il documento ufficiale che chiarisce come applicare le nuove regole.
Le tre novità fondamentali dal 1° gennaio 2026
Il quadro fiscale degli ETS poggia su tre pilastri introdotti dal Titolo X del CTS, la cui efficacia era stata subordinata all’autorizzazione della Commissione Europea. La comfort letter della DG Competition, ricevuta dal Ministero del Lavoro nel marzo 2025, ha riconosciuto la compatibilità delle disposizioni fiscali con le norme sugli aiuti di Stato (art. 107 TFUE). Il legislatore ha quindi fissato la decorrenza al periodo d’imposta successivo al 31 dicembre 2025 (art. 104, comma 2, CTS, come modificato dall’art. 8 del D.L. 84/2025).
Le tre novità sono: i criteri di non commercialità delle attività di interesse generale (art. 79, commi 2 e 2-bis), i regimi forfettari opzionali (artt. 80 e 86 CTS) e la qualificazione fiscale dell’ETS come ente commerciale o non commerciale (art. 79, comma 5). Vediamole nel dettaglio.
Il test di non commercialità: art. 79 CTS e la soglia del 6%
Per ogni attività di interesse generale (art. 5 CTS), l’ETS deve verificare se i corrispettivi ricevuti — compresi gli apporti delle pubbliche amministrazioni — superano i costi effettivi. Se non li superano, l’attività è non commerciale ai fini IRES.
La Circolare 1/E (paragrafo 2.2.1) chiarisce che per “costi effettivi” si intendono tutti i costi diretti e indiretti imputabili all’attività, compresi quelli finanziari e tributari. Non rientrano invece i costi figurativi, come il valore del volontariato.
La “bilancia virtuale” dell’art. 79, comma 2-bis, introduce una tolleranza: l’attività resta non commerciale anche se i ricavi superano i costi fino al 6%, ma solo per tre periodi d’imposta consecutivi. Al quarto anno, i ricavi devono tornare pari o inferiori ai costi. La Circolare 1/E (paragrafo 2.2.2) fornisce tre esempi numerici dettagliati che chiariscono il meccanismo.
Per gli enti con ricavi fino a 300.000 euro, la Circolare ammette la possibilità di considerare tutte le attività di interesse generale come un’unica attività ai fini del test, semplificando notevolmente il calcolo.
I due regimi forfettari: art. 80 e art. 86 CTS
Il Titolo X introduce due regimi forfettari opzionali, con destinatari e regole molto diversi.
Art. 80 — Regime forfettario per tutti gli ETS non commerciali
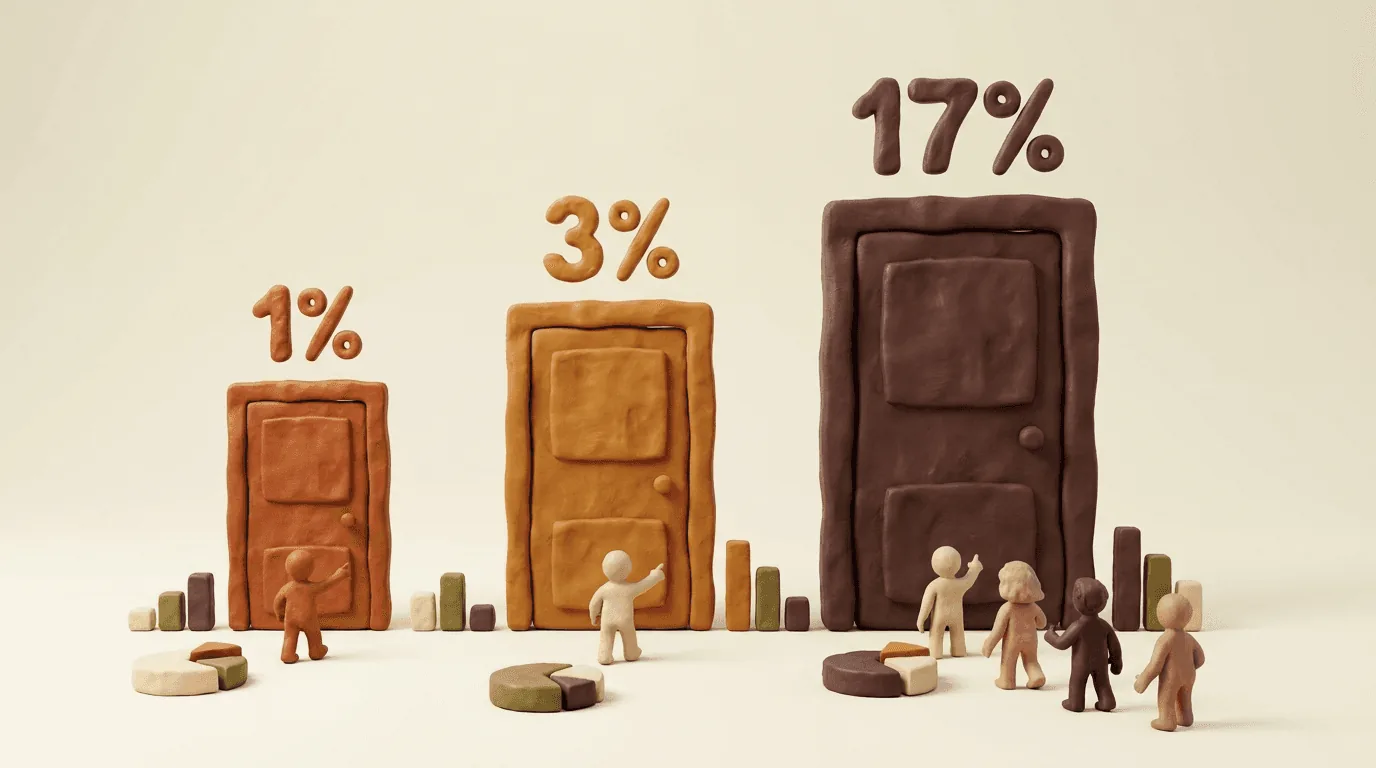
Si applica al reddito d’impresa derivante dalle attività commerciali dell’ente. I coefficienti di redditività sono: 7% sui ricavi fino a 130.000 euro per prestazioni di servizi (5% per altre attività), 10% da 130.001 a 300.000 euro (7%), 17% oltre 300.000 euro (14%). L’opzione si esercita nella dichiarazione dei redditi, ha durata minima triennale ed è revocabile.
Art. 86 — Regime forfettario per OdV e APS
Riservato alle organizzazioni di volontariato e alle associazioni di promozione sociale con ricavi commerciali non superiori a 85.000 euro nel periodo d’imposta precedente. La soglia era originariamente di 130.000 euro, poi ridotta a 85.000 dal D.Lgs. 186/2025 (art. 2) per armonizzazione europea. Il coefficiente di redditività è dell’1% per le OdV e del 3% per le APS. Chi opta è esonerato dalla tenuta delle scritture contabili tributarie, dalla certificazione dei corrispettivi (novità D.Lgs. 186/2025), dall’addebito dell’IVA in rivalsa e dall’obbligo di fatturazione (salvo eccezioni).
Qualificazione fiscale dell’ETS: commerciale o non commerciale?
L’art. 79, comma 5, introduce un criterio di “bilanciamento” per determinare se l’ETS è commerciale o non commerciale. La regola: se i proventi da attività commerciali superano le entrate non commerciali, l’ente diventa commerciale.
Tra le entrate non commerciali rientrano (art. 79, comma 5-bis): contributi non corrispettivi, sovvenzioni, liberalità, quote associative, proventi da attività considerate non commerciali ai sensi del CTS e il valore normale di cessioni o prestazioni gratuite. I proventi da sponsorizzazioni, pur essendo commerciali e imponibili, non rilevano nel bilanciamento per espressa previsione normativa — un punto chiarito dalla Circolare 1/E al paragrafo 2.3.2.
In via transitoria, per i primi due periodi d’imposta successivi al 31 dicembre 2025, il mutamento di qualifica opera dal periodo d’imposta successivo a quello in cui avviene, anziché dallo stesso periodo (art. 79, comma 5-ter).
Donazioni e detrazioni: l’art. 83 CTS ERA GIA’ IN VIGORE
Richiamando le regole riferite alle detrazioni fiscali, in caso di donazioni ed erogazioni liberali, disciplinate dall’art. 83 del CTS, le persone fisiche possono detrarre dall’IRPEF il 30% delle erogazioni liberali fino a 30.000 euro annui — percentuale che sale al 35% per le donazioni alle OdV. In alternativa, sia persone fisiche che enti e società possono dedurre dal reddito nel limite del 10% del reddito complessivo netto, senza tetto massimo assoluto. Detrazione e deduzione non sono cumulabili tra loro.
Queste agevolazioni si applicano solo alle erogazioni a favore di ETS iscritti al RUNTS — un motivo in più per completare l’iscrizione il prima possibile.
La fine delle ONLUS e la transizione al RUNTS
Dal 1° gennaio 2026 la qualifica di ONLUS è definitivamente abrogata (art. 102, comma 2, CTS) e l’Anagrafe delle ONLUS ha cessato di esistere al 31 dicembre 2025. Le ONLUS che non si sono iscritte al RUNTS entro il 31 marzo 2026 perdono tutte le agevolazioni fiscali e il 5 per mille. Questo tema è approfondito nell’articolo dedicato “ONLUS e RUNTS: tutto quello che devi fare entro il 31 marzo 2026”.
Cosa non cambia (ancora): l’IVA rinviata al 2036
Un punto che genera confusione: il nuovo regime di esenzione IVA per le operazioni degli enti associativi, che doveva partire dal 2026, è stato rinviato al 1° gennaio 2036 dal D.Lgs. 186/2025. Questo significa che per l’IVA continuano ad applicarsi le regole vigenti — art. 4, commi 4 e seguenti, del D.P.R. 633/1972. La novità riguarda solo gli ETS in regime art. 86, ossia ODV e APS, che in caso di prestazioni di natura commerciale non addebitano più l’IVA in rivalsa, in quanto possono aderire ai regimi forfettari anche ai fini IVA, con i limiti sopra visti.
Domande frequenti su Fiscalità ETS
Come funziona la fiscalità degli ETS dal 2026?
Dal 1° gennaio 2026 si applica il Titolo X del CTS: nuovi criteri di non commercialità (art. 79), due regimi forfettari opzionali (artt. 80 e 86). Le regole si applicano agli ETS iscritti al RUNTS.
Qual è la differenza tra ETS non commerciale e ETS commerciale ai fini fiscali?
L’ETS è non commerciale se le entrate non commerciali (contributi, liberalità, quote, proventi da attività non commerciali) prevalgono sui ricavi da attività commerciali. In caso contrario diventa commerciale e determina il reddito come un’impresa (art. 79, comma 5, CTS).
Cosa dice la Circolare 1/E del 2026 sul Terzo Settore?
La Circolare 1/E del 19 febbraio 2026 è un’importante documento ufficiale dell’Agenzia delle Entrate che chiarisce come applicare il Titolo X. Affronta i criteri di non commercialità, il test del 6%, i regimi forfettari, la qualificazione fiscale dell’ente e la transizione delle ONLUS.
Un’associazione che applicava la Legge 398/1991 cosa deve fare dal 2026?
La L. 398/91 è abrogata per gli ETS iscritti al RUNTS. Le OdV e APS con ricavi fino a 85.000 euro possono optare per il regime art. 86 CTS, che offre coefficienti più bassi (1% OdV, 3% APS) e semplificazioni maggiori. Gli altri ETS possono valutare l’art. 80.
Le donazioni alle ONLUS iscritte al RUNTS sono ancora detraibili nel 2026?
Sì, ma come donazioni a ETS — non più come donazioni a ONLUS. L’art. 83 CTS prevede detrazione IRPEF del 30% (35% per OdV) fino a 30.000 euro, oppure deduzione del 10% del reddito netto senza tetto. La condizione è che l’ente sia iscritto al RUNTS.