Regime forfettario ETS 2026: art. 80, art. 86 e fine della Legge 398 — guida completa con tabella comparativa
art. 80, art. 86 e fine della Legge 398
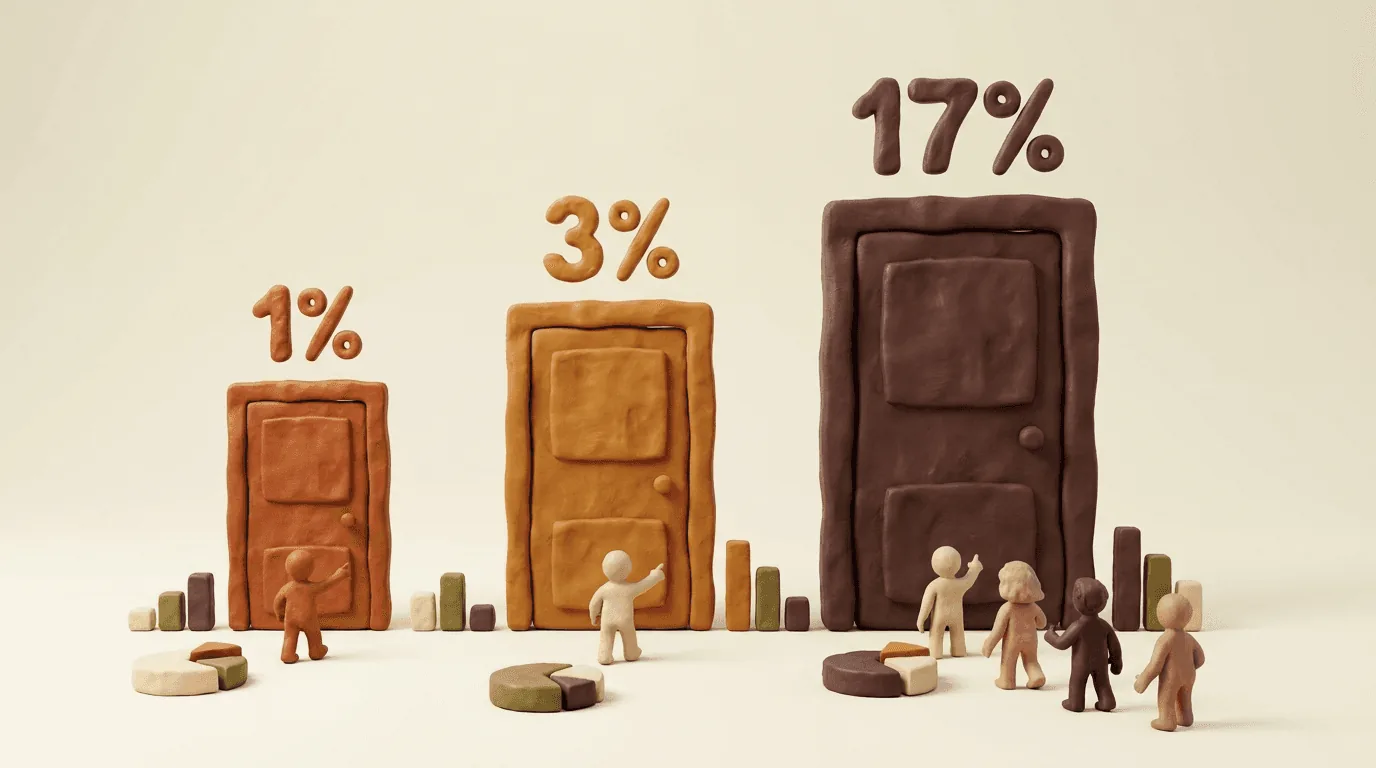
title: "Regime forfettario ETS 2026: art. 80, art. 86 e fine della Legge 398 — guida completa con tabella comparativa" seoTitle: "Regime forfettario ETS 2026: art. 80 e art. 86" seoDescription: "Art. 80 e art. 86 CTS a confronto con tabella numerica. Il Dott. Ghidoni spiega quale regime conviene a OdV e APS dal 2026. Consulenza Brescia." subtitle: "art. 80, art. 86 e fine della Legge 398" category: "Fiscalità ETS" datePublished: "2026-04-01" dateModified: "2026-04-01" coverImage: "/images/blog/regime-forfettario-ets-2026/cover-regime-forfettario-ets-2026.webp" coverAlt: "Illustrazione in creta: tre podi di altezza crescente con le percentuali 1%, 3% e 17%, i coefficienti di redditività, con figure che li osservano" related: ["fiscalita-ets-2026-guida-completa", "test-commercialita-ets-art-79", "odv-aps-regime-forfettario-iva-2026"] faq:
- question: "Come funziona il regime forfettario art. 80 per gli ETS non commerciali?" answer: "L’art. 80 del CTS permette a tutti gli ETS che mantengono la qualifica di ente non commerciale (art. 79, comma 5) di calcolare il reddito d’impresa applicando coefficienti forfettari ai ricavi: dal 5% al 17% a seconda del tipo di attività e della fascia di ricavi. L’opzione è vincolante per almeno tre anni e si esercita in dichiarazione dei redditi. Ai fini IVA, si applicano le regole ordinarie."
- question: "Cos’è il regime forfettario art. 86 per OdV e APS e come funziona dal 2026?" answer: "L’art. 86 riserva a OdV e APS un regime super-agevolato sia IRES che IVA. Il coefficiente è dell’1% per le OdV e del 3% per le APS. Per accedervi servono iscrizione al RUNTS e ricavi commerciali non superiori a 85.000 € nel periodo precedente. Si è esonerati da IVA in rivalsa, scritture contabili, certificazione corrispettivi e ISA."
- question: "La soglia per il regime art. 86 è 85.000 o 130.000 euro?" answer: "Dal 2026 la soglia è di 85.000 euro. Il D.Lgs. 186 del 4 dicembre 2025 (art. 2) ha ridotto il limite originario di 130.000 euro per adeguarsi alla Direttiva UE 2020/285 sull’armonizzazione dei regimi forfettari. Il plafond comprende i ricavi da attività di interesse generale, attività diverse e raccolta fondi continuativa, svolte con modalità commerciali."
- question: "Un’associazione che applicava la Legge 398/1991 cosa deve fare dal 2026?" answer: "La L. 398/91 è abrogata per tutti gli ETS iscritti al RUNTS, per le associazioni senza fini di lucro, le pro-loco e le associazioni culturali/bandistiche (art. 89, comma 1, lett. c e art. 102, comma 2, CTS). Resta valida solo per ASD e SSD non iscritte al RUNTS. Le OdV e APS possono optare per l’art. 86; gli altri ETS per l’art. 80 o il regime ordinario."
- question: "Come funziona il regime forfettario per APS e OdV con soglia a 85.000 euro?" answer: "L’ente comunica l’opzione in dichiarazione dei redditi o nella dichiarazione di inizio attività (art. 35, D.P.R. 633/1972). Il reddito si calcola applicando l’1% (OdV) o il 3% (APS) ai ricavi commerciali. L’IVA non è addebitata né detratta. Si è esonerati da fatturazione, certificazione corrispettivi, registri IVA e dichiarazione annuale IVA. In caso di reverse charge, si integra la fattura e si versa entro il 16 del mese successivo."
SCHEDA SEO — Articolo #5
Dal 1° gennaio 2026, ogni ETS iscritto al RUNTS deve scegliere come tassare i propri ricavi commerciali. La Legge 398/1991 non è più disponibile e al suo posto il Codice del Terzo Settore offre due regimi forfettari: uno generale (art. 80) aperto a tutti gli enti non commerciali e uno speciale (art. 86) riservato a OdV e APS con ricavi fino a 85.000 euro.
In questa guida metto a confronto i tre regimi con un esempio numerico su 80.000 € di ricavi — un confronto che non troverete in nessun’altra guida online. Se la vostra associazione nell’area bresciana o nel territorio lombardo sta valutando quale opzione scegliere, qui trovate tutti gli elementi per decidere.
1. Addio Legge 398/1991: cosa cambia dal 2026
Per oltre trent’anni la Legge 398/1991 è stata il regime fiscale più amato dalle associazioni italiane: IVA forfettizzata al 50%, reddito tassato al 3% dei proventi commerciali, adempimenti minimi. Dal 2026 questo regime è definitivamente abrogato per tutti gli enti che assumono la qualifica di ETS iscrivendosi al RUNTS (art. 89, comma 1, lett. c e art. 102, comma 2, del CTS, come confermato dalla Circolare AE 1/E del 19 febbraio 2026, par. 3.3).
L’abrogazione colpisce anche le associazioni senza fini di lucro, le pro-loco, le bandistiche e le filodrammatiche che fino al 2025 ne beneficiavano. L’unica eccezione: le associazioni sportive dilettantistiche (ASD) e le società sportive dilettantistiche (SSD) che non si iscrivono al RUNTS possono continuare ad applicare la L. 398/91.
Attenzione pratica: se la vostra associazione culturale o ricreativa a Brescia applicava la 398 nel 2025, dal 2026 dovete obbligatoriamente transitare al regime ordinario oppure optare per uno dei nuovi regimi forfettari del CTS. La scelta va fatta nella prima dichiarazione dei redditi utile.
2. Regime forfettario art. 80 CTS: coefficienti e funzionamento
L’articolo 80 del Codice del Terzo Settore introduce un regime forfettario per la determinazione del reddito d’impresa, aperto a tutti gli ETS non commerciali ai sensi dell’art. 79, comma 5 (Circolare AE 1/E 2026, par. 3.1). A differenza del vecchio art. 145 TUIR, possono accedervi anche gli enti in contabilità ordinaria.
Il reddito si determina applicando ai ricavi delle attività commerciali i seguenti coefficienti di redditività per scaglioni:
Prestazioni di servizi: 7% fino a 130.000 € — 10% da 130.001 a 300.000 € — 17% oltre 300.000 €.
Altre attività: 5% fino a 130.000 € — 7% da 130.001 a 300.000 € — 14% oltre 300.000 €.
L’opzione si esercita nella dichiarazione annuale dei redditi, ha effetto dall’inizio del periodo d’imposta ed è vincolante per almeno un triennio (art. 80, comma 3, CTS). Gli enti che intraprendono attività commerciale comunicano l’opzione nella dichiarazione ex art. 35 del D.P.R. 633/1972.
Importante: il regime art. 80 riguarda solo le imposte dirette (IRES). Ai fini IVA restano applicabili le regole ordinarie del D.P.R. 633/1972. Questo significa che l’ente continua ad addebitare l’IVA in fattura e a detrarre quella sugli acquisti.
| 💼 Dalla mia esperienza — Caso di una fondazione ETS a Brescia
Una fondazione culturale ETS in provincia di Brescia con 90.000 € di ricavi da servizi di formazione applicava il regime ordinario con costi effettivi di 70.000 € (reddito 20.000 €, IRES 4.800 €). Optando per l’art. 80, il reddito forfettario scende a 6.300 € (90.000 × 7%) con IRES di soli 1.512 €. Risparmio annuo: 3.288 €. Ma attenzione: se i costi effettivi superano il 93% dei ricavi, il regime ordinario potrebbe essere più conveniente. |
|---|
3. Art. 84 e art. 85: i regimi speciali per OdV e APS
Prima di parlare del forfettario art. 86, è fondamentale capire che OdV e APS godono già di regimi di de-commercializzazione specifici, previsti dagli articoli 84 e 85 del CTS. Questi articoli stabiliscono quali attività non si considerano commerciali ai fini IRES, riducendo a monte la base imponibile.
Art. 84 — OdV e enti filantropici: non sono commerciali le cessioni di beni acquisiti a titolo gratuito, la vendita di prodotti degli assistiti e la somministrazione occasionale di alimenti e bevande, purché svolte senza mezzi organizzati professionalmente per fini concorrenziali (Circolare 1/E 2026, par. 2.2.8). In più, i redditi degli immobili destinati all’attività non commerciale sono esenti da IRES.
Art. 85 — APS e società di mutuo soccorso: non sono commerciali le attività rese verso associati, iscritti, familiari conviventi e altre APS della stessa organizzazione, purché svolte in diretta attuazione degli scopi istituzionali (Circolare 1/E 2026, par. 2.2.9). La somministrazione di alimenti e bevande presso le sedi e l’organizzazione di viaggi per associati completano il quadro delle esenzioni.
In sintesi: gli articoli 84 e 85 operano prima del calcolo del reddito, escludendo intere categorie di proventi dalla base imponibile. Il regime forfettario art. 86 opera dopo, determinando forfettariamente il reddito sui proventi residui che restano commerciali.
4. Regime forfettario art. 86: il super-forfettario per OdV e APS
L’articolo 86 del CTS introduce un regime forfettario esclusivo per OdV e APS, sia ai fini delle imposte dirette (commi 1-6) sia dell’IVA (commi 7-16). Possono accedervi anche le OdV e APS che assumono natura commerciale (Circolare 1/E 2026, par. 3.2).
Requisiti di accesso: iscrizione al RUNTS nella sezione OdV o APS e ricavi del periodo d’imposta precedente non superiori a 85.000 euro (soglia fissata dall’art. 2 del D.Lgs. 186 del 4 dicembre 2025, che ha sostituito il limite originario di 130.000 euro recependo la Direttiva UE 2020/285).
Coefficienti: l’1% per le OdV e il 3% per le APS. Applicati a 80.000 € di ricavi, il reddito imponibile è di appena 800 € (OdV) o 2.400 € (APS).
Semplificazioni operative: esonero dagli obblighi di registrazione e tenuta delle scritture contabili; esclusione dagli ISA; nessuna ritenuta alla fonte (comma 6); esonero dall’obbligo di certificazione dei corrispettivi (art. 5, D.Lgs. 186/2025); esonero dalla fatturazione attiva (salvo reverse charge, comma 9).
Disciplina IVA: chi opta per l’art. 86 non addebita l’IVA in rivalsa e non detrae l’IVA sugli acquisti. È esonerato dalla dichiarazione IVA annuale, dalle liquidazioni periodiche e dalla tenuta dei registri IVA. Per le operazioni in reverse charge resta l’obbligo di integrazione della fattura e versamento entro il 16 del mese successivo.
Uscita dal regime: il regime cessa dal periodo d’imposta successivo a quello in cui vengono meno le condizioni (superamento soglia 85.000 € o perdita qualifica OdV/APS). La fuoriuscita ha decorrenza differita all’anno successivo.
| 💼 Dalla mia esperienza — Caso di un’APS sportiva a Brescia
Un’APS sportiva del territorio bresciano con 60.000 € di ricavi da corsi e iscrizioni (al netto delle quote associative de-commercializzate ex art. 85) applicava la L. 398/91 fino al 2025 con IRES di 432 € (60.000 × 3% × 24%). Passando all’art. 86 CTS nel 2026, l’IRES rimane identica: 432 €. Ma il vero vantaggio è nell’IVA: con la 398 pagavano il 50% dell’IVA incassata, ora con l’art. 86 non addebitano IVA in rivalsa e non versano nulla. Per enti con pochi acquisti da detrarre, il risparmio IVA può superare i 2.000-3.000 €/anno. |
|---|
5. Tabella comparativa: quale regime conviene? Esempio su 80.000 €
Ecco il confronto numerico che nessuna guida online propone. Ipotesi: ETS con 80.000 € di ricavi commerciali da prestazioni di servizi, costi effettivi deducibili di 50.000 €, aliquota IRES 24%.
| Voce | Ordinario | Art. 80 | Art. 86 OdV | Art. 86 APS | L. 398* | |---|---|---|---|---|---| | Ricavi commerciali | 80.000 € | 80.000 € | 80.000 € | 80.000 € | 80.000 € | | Costi deducibili | 50.000 € | N/A forf. | N/A forf. | N/A forf. | N/A forf. | | Coefficiente | — | 7% | 1% | 3% | 3% | | Reddito imponibile | 30.000 € | 5.600 € | 800 € | 2.400 € | 2.400 € | | IRES (24%) | 7.200 € | 1.344 € | 192 € | 576 € | 576 € | | Risparmio vs ordin. | — | 5.856 € | 7.008 € | 6.624 € | 6.624 € |
- L. 398/91: non più disponibile per ETS dal 2026. Inserita solo a fini comparativi.
Lettura della tabella: per un’OdV con 80.000 € di ricavi commerciali il regime art. 86 fa risparmiare 7.008 € di IRES rispetto al regime ordinario. Un’APS nella stessa situazione risparmia 6.624 €. L’art. 80 è comunque molto vantaggioso per chi non può accedere all’art. 86.
Quando l’art. 80 batte l’art. 86: se un’APS supera la soglia di 85.000 € di ricavi, l’art. 86 non è disponibile. Con 120.000 € di ricavi da servizi, l’art. 80 produce un reddito di 8.400 € (120.000 × 7%) e un’IRES di 2.016 € — comunque molto inferiore al regime ordinario.
Il fattore IVA: il vantaggio dell’art. 86 rispetto all’art. 80 non è solo nell’IRES ma soprattutto nell’IVA. Con l’art. 80 si applica l’IVA ordinaria (addebito + detrazione); con l’art. 86 non si addebita né si detrae. Per enti con pochi acquisti IVA, il risparmio netto può essere significativo.
Link interni utili: per approfondire il test di commercialità art. 79 che determina se il tuo ente è non commerciale, leggi la guida dedicata (Art. #4). Per il calendario completo delle scadenze ETS 2026, consulta l’articolo sulle scadenze (Art. #9). Per capire come la scelta del regime impatta sul bilancio ETS, leggi la guida al bilancio DM 39/2020 (Art. #6). La guida completa alla fiscalità ETS 2026 è nel nostro articolo pillar (Art. #1).
Domande frequenti su Fiscalità ETS
Come funziona il regime forfettario art. 80 per gli ETS non commerciali?
L’art. 80 del CTS permette a tutti gli ETS che mantengono la qualifica di ente non commerciale (art. 79, comma 5) di calcolare il reddito d’impresa applicando coefficienti forfettari ai ricavi: dal 5% al 17% a seconda del tipo di attività e della fascia di ricavi. L’opzione è vincolante per almeno tre anni e si esercita in dichiarazione dei redditi. Ai fini IVA, si applicano le regole ordinarie.
Cos’è il regime forfettario art. 86 per OdV e APS e come funziona dal 2026?
L’art. 86 riserva a OdV e APS un regime super-agevolato sia IRES che IVA. Il coefficiente è dell’1% per le OdV e del 3% per le APS. Per accedervi servono iscrizione al RUNTS e ricavi commerciali non superiori a 85.000 € nel periodo precedente. Si è esonerati da IVA in rivalsa, scritture contabili, certificazione corrispettivi e ISA.
La soglia per il regime art. 86 è 85.000 o 130.000 euro?
Dal 2026 la soglia è di 85.000 euro. Il D.Lgs. 186 del 4 dicembre 2025 (art. 2) ha ridotto il limite originario di 130.000 euro per adeguarsi alla Direttiva UE 2020/285 sull’armonizzazione dei regimi forfettari. Il plafond comprende i ricavi da attività di interesse generale, attività diverse e raccolta fondi continuativa, svolte con modalità commerciali.
Un’associazione che applicava la Legge 398/1991 cosa deve fare dal 2026?
La L. 398/91 è abrogata per tutti gli ETS iscritti al RUNTS, per le associazioni senza fini di lucro, le pro-loco e le associazioni culturali/bandistiche (art. 89, comma 1, lett. c e art. 102, comma 2, CTS). Resta valida solo per ASD e SSD non iscritte al RUNTS. Le OdV e APS possono optare per l’art. 86; gli altri ETS per l’art. 80 o il regime ordinario.
Come funziona il regime forfettario per APS e OdV con soglia a 85.000 euro?
L’ente comunica l’opzione in dichiarazione dei redditi o nella dichiarazione di inizio attività (art. 35, D.P.R. 633/1972). Il reddito si calcola applicando l’1% (OdV) o il 3% (APS) ai ricavi commerciali. L’IVA non è addebitata né detratta. Si è esonerati da fatturazione, certificazione corrispettivi, registri IVA e dichiarazione annuale IVA. In caso di reverse charge, si integra la fattura e si versa entro il 16 del mese successivo.